Hva er kjørebok?
Alt du trenger å vite om kjørebok: når den kreves, hva den må inneholde, og hvordan den påvirker skatt for firmabil, ENK og kilometergodtgjørelse.
En kjørebok er en løpende oversikt over kjøring med en bil, med skille mellom yrkeskjøring og privat kjøring. Det finnes ingen generell lovpålagt mal for kjørebok, men kjøreboken er den vanlige måten å dokumentere kjøringen på når skatten avhenger av hvor mye bilen brukes i jobb eller privat. Skatteetaten kan be om kjøreboken ved kontroll.
For bilgodtgjørelse og fradrag er det dokumentasjonen av hver tur som teller, ikke et prosentvis anslag.
Når trenger du kjørebok?
| Situasjon | Hva kjøreboken dokumenterer |
|---|---|
| Ansatt får kilometergodtgjørelse for bruk av egen bil | Hver yrkesreise: dato, fra og til, formål og kilometer. Er dokumentasjonen mangelfull, blir godtgjørelsen trekkpliktig lønn |
| Firmabil med svært begrenset privat bruk | At privat bruk er under grensen (maks 10 turer og 1 000 km i året), slik at det ikke skal beregnes fordel |
| Firmabil med mye yrkeskjøring | At bilen er kjørt mer enn 40 000 km i yrket, slik at fordelen reduseres til 75 % av sjablonggrunnlaget |
| ENK som bruker privat bil i næringen | Antall kilometer i næring, som gir fradrag etter sats per kilometer |
| ENK med bil som driftsmiddel | Omfanget av privat bruk, som skal tilbakeføres til inntekt |
| Arbeidsreiser (hjem–arbeid) | Grunnlag for reisefradrag, som skattlegges etter egne regler |
Se firmabil for hvordan fordelen beregnes.
Hva bør kjøreboken inneholde?
For hver tur:
- Dato
- Kilometerstand ved start og slutt, eller kjørt distanse
- Fra og til, med adresse eller sted
- Formål, for eksempel kundenavn, prosjekt eller møte
- Yrke eller privat
- Passasjerer hvis det kreves passasjertillegg
I tillegg bør kjøreboken vise kilometerstand ved årets start og slutt, slik at summen av turene kan avstemmes mot bilens teller.
Kilometersatser i 2026
| Sats | 2026 |
|---|---|
| Trekkfri kilometergodtgjørelse (bil og elbil) | 3,50 kr/km |
| Statens sats etter reiseregulativet | 5,30 kr/km (1,80 kr av dette er trekkpliktig) |
| Passasjertillegg, skogsvei, tilhenger | 1,00 kr/km |
Eksempel: En ansatt kjører 8 000 km i jobb med egen bil og får 3,50 kr/km. Godtgjørelsen på 28 000 kr er trekkfri og uten arbeidsgiveravgift, forutsatt at kjøringen er dokumentert tur for tur. Betaler arbeidsgiveren 5,30 kr/km, er 8 000 × 1,80 = 14 400 kr trekkpliktig og avgiftspliktig.
Et ENK som bruker eierens privatbil i næringen, får fradrag med 3,50 kr/km for dokumentert kjøring i næring. Fradraget føres i regnskapet som en kostnad mot privatkonto, for eksempel debet 7100 Bilgodtgjørelse og kredit 2050 Privat.
Papir eller app?
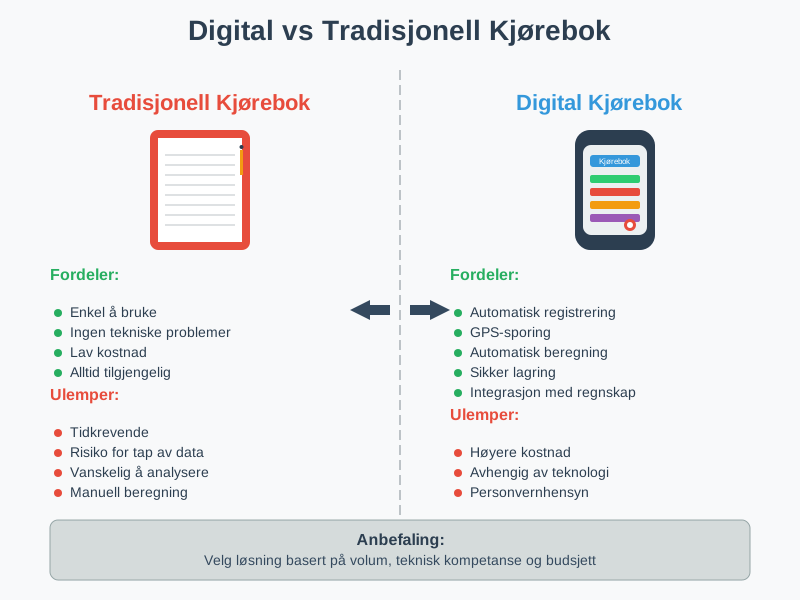
Både papir og digitale løsninger godtas, så lenge opplysningene er fullstendige og ført fortløpende. Digitale kjørebøker med GPS gjør registreringen enklere, men krever at du markerer riktig formål for hver tur. Bruker arbeidsgiveren GPS-sporing av ansattes biler, gjelder egne regler om kontrolltiltak og personvern. Tiltaket må ha saklig grunn og drøftes med de ansatte.
Vanlige feil
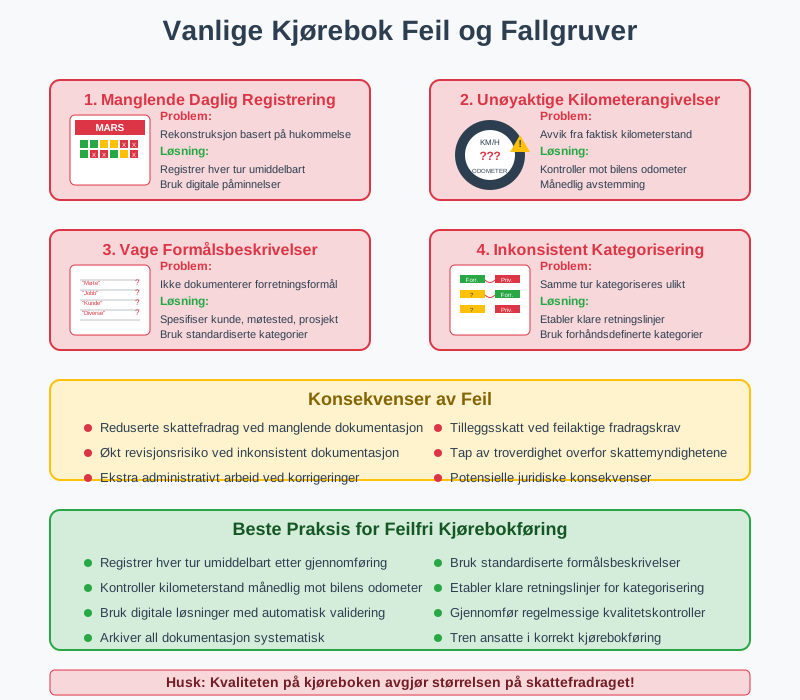
- Kjøreboken rekonstrueres i etterkant ut fra hukommelsen
- Summen av turene stemmer ikke med bilens kilometerteller
- Vage formål som «møte» eller «diverse»
- Arbeidsreiser mellom hjem og fast arbeidssted føres som yrkeskjøring
- Kjøring med firmabil anses som yrkeskjøring uten at det er dokumentert
Mangelfull kjørebok kan føre til at kilometergodtgjørelse blir skattepliktig lønn, at firmabilfordel beregnes fullt ut, eller at fradrag nektes. Ved feil kan det i tillegg bli ilagt tilleggsskatt.
Oppbevaring
Kjørebok som dokumenterer utbetalinger og fradrag i regnskapet, er regnskapsmateriale og skal oppbevares i 5 år etter regnskapsårets slutt etter bokføringsloven.
Hjelp med bil og lønn
Aiak håndterer kilometergodtgjørelse, firmabilfordel og reiseregninger i lønnen, og kontrollerer at dokumentasjonen holder ved en kontroll.