Brennevin
Kort forklaring av brennevin, relevante avgifter og hvordan du bokfører kjøp og salg etter norske regler.
Brennevin er en alkoholholdig drikk med over 22 volumprosent alkohol, for eksempel akevitt, whisky, vodka og sterke likører (alkoholloven § 1-3). Brennevin er underlagt særavgifter og særskilt regnskapsbehandling i Norge.
Hva er Brennevin og Relevant Lovverk
Salg og skjenking av brennevin reguleres av alkoholloven, som blant annet krever bevilling. Avgiften følger av Stortingets vedtak om avgift på alkoholholdig drikk og særavgiftsforskriften, og merverdiavgiften av merverdiavgiftsloven. I tillegg gjelder krav til bokføring i henhold til bokføringsforskriften og prinsipper for Norsk Standard Kontoplan (NS 4102).
Alkoholavgift og beregningsgrunnlag
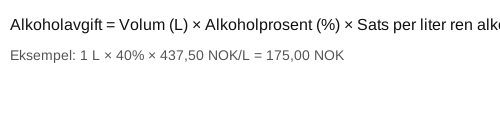
Avgift på alkoholholdig drikk beregnes per liter og volumprosent alkohol, med en høyere sats for drikk over 22 volumprosent enn for drikk mellom 4,7 og 22 volumprosent.
| Parameter | Formel |
|---|---|
| Grunnlag | Antall liter × volumprosent |
| Sats | Kroner per liter per volumprosent, fastsatt av Stortinget for hvert år |
| Avgift | Liter × volumprosent × sats |
Eksempel: En flaske på 0,7 liter med 40 % alkohol gir et grunnlag på 0,7 × 40 = 28. Avgiften er 28 multiplisert med årets sats. Sjekk gjeldende sats hos Skatteetaten.
Avgiften betales av produsenter og importører som er registrert for særavgift, eller ved innførsel. Restauranter og butikker som kjøper fra grossist, betaler avgiften som en del av innkjøpsprisen og fører den ikke separat.
Merverdiavgift (MVA) på Brennevin
Brennevin er mva-pliktig og har alminnelig sats (25 %) i henhold til mva-loven. Den reduserte matmomsen på 15 % gjelder ikke alkoholholdig drikk. Mva beregnes av prisen inklusive alkoholavgiften.
Bokføring av Brennevin-transaksjoner
For en restaurant eller butikk som kjøper brennevin fra grossist, bokføres alkoholavgiften som en del av varekostnaden. Eksempel med innkjøp for 10 000 kr ekskl. mva og salg for 25 000 kr ekskl. mva:
| Transaksjon | Debet | Kredit | Beløp |
|---|---|---|---|
| Kjøp av brennevin | 4300 Innkjøp av varer for videresalg | 2400 Leverandørgjeld | 10 000 |
| Inngående mva 25 % | 2710 Inngående merverdiavgift | 2400 Leverandørgjeld | 2 500 |
| Salg | 1920 Bank | 3000 Salgsinntekt, avgiftspliktig | 25 000 |
| Utgående mva 25 % | 1920 Bank | 2700 Utgående merverdiavgift | 6 250 |
En produsent eller importør som selv er registrert for særavgift, fører avgiften som skyldig særavgift til den er betalt, og rapporterer den i særavgiftsmeldingen.
Praktiske Tips og Internlenking
- Sørg for å kontrollere at all særavgiftsberegning dokumenteres og attesteres internt (se Hva er Attestering?).
- Les mer om kontoplan og anbefalte kontoer i Hva er en Kontoplan?.
- Få oversikt over bokføringskrav i Hva er Bokføringsforskriften?.
Oppsummering
Brennevin krever nøye håndtering av både alkoholavgift og merverdiavgift, i tillegg til korrekt bokføring i henhold til gjeldende lover og kontoplanstandarder. Ved å følge anbefalte praksiser for særavgiftsberegning og MVA-behandling sikrer bedriften etterlevelse av regelverket og presis regnskapsrapportering.