Konto 5090 - Periodiseringskonto lønn
Slik brukes konto 5090 til å avgrense lønnskostnader mellom perioder, med konteringseksempel og reversering.
Konto 5090 er en periodiseringskonto for lønn. Den sørger for at lønnskostnader havner i den perioden arbeidet ble utført, også når lønnen utbetales senere. Typiske eksempler er overtid, timelønn og provisjon for desember som først utbetales i januar.
Kontooversikt
| Felt | Verdi |
|---|---|
| Kontonummer | 5090 |
| Betegnelse | Periodiseringskonto lønn |
| Type | Lønnskostnad |
| Motkonto | Konto 2930 - Skyldig lønn |
Slik fungerer periodiseringen
Ved periodeslutt beregnes lønn som er opptjent, men ikke utbetalt eller bokført. Beløpet kostnadsføres på konto 5090 mot kortsiktig gjeld på konto 2930. I neste periode, når lønnen kjøres og bokføres på konto 5000, reverseres periodiseringen, slik at kostnaden ikke kommer med to ganger.
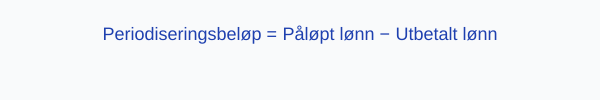
Periodisering = opptjent lønn i perioden − lønn som allerede er bokført for perioden
Kontering
| Hendelse | Debet | Kredit |
|---|---|---|
| Periodisering ved periodeslutt | 5090 Periodiseringskonto lønn | 2930 Skyldig lønn |
| Reversering i neste periode | 2930 Skyldig lønn | 5090 Periodiseringskonto lønn |
| Ordinær lønnskjøring i neste periode | 5000 Lønn til ansatte | 2930, 2600 og bank |
Talleksempel
Et arkitektkontor har 38 000 kr i overtid for desember 2025 som utbetales med januarlønnen 2026. Regnskapsåret følger kalenderåret.
| Dato | Konto | Debet (kr) | Kredit (kr) |
|---|---|---|---|
| 31.12.2025 | 5090 Periodiseringskonto lønn | 38 000 | |
| 31.12.2025 | 2930 Skyldig lønn | 38 000 | |
| 01.01.2026 | 2930 Skyldig lønn | 38 000 | |
| 01.01.2026 | 5090 Periodiseringskonto lønn | 38 000 |
Når januarlønnen kjøres, bokføres overtiden på konto 5000 som vanlig. Netto effekt: kostnaden på 38 000 kr ligger i 2025, og 2026 belastes bare med januars egen lønn.
Husk tilhørende kostnader
- Arbeidsgiveravgift av periodisert lønn: 14,1 % i sone I, altså 5 358 kr i eksempelet. Føres mot påløpt arbeidsgiveravgift (konto 2780).
- Feriepenger av periodisert lønn: 10,2 %, altså 3 876 kr, føres på konto 5180.
- Avstem saldo på konto 2930 mot lønnssystemets oversikt over ubetalt lønn.