Konto 8060 - Valutagevinst (Agio)
Referanseguide til konto 8060 for valutagevinst (agio) med beregningseksempel og føring.
Konto 8060 fanger opp positiv kursdifferanse (agio) på poster i utenlandsk valuta. Agio oppstår når valutaen styrker seg mot NOK for eiendeler selskapet har i valuta, eller når valutaen svekker seg mot NOK for gjeld selskapet skylder i valuta.
Når oppstår agio?
- Selskapet holder valutabeholdning som stiger i NOK-verdi
- En kundefordring i fremmed valuta betales til høyere kurs enn bokført
- Leverandørgjeld i fremmed valuta gjøres opp til lavere kurs enn opprinnelig bokført
Bokføring
| Hendelse | Debet | Kredit |
|---|---|---|
| Kursgevinst på valutakonto | Konto 1920 - Bankinnskudd | Konto 8060 - Valutagevinst (Agio) |
| Kursgevinst ved oppgjør av leverandørgjeld | Konto 2400 - Leverandørgjeld | Konto 8060 - Valutagevinst (Agio) |
Beregningseksempel
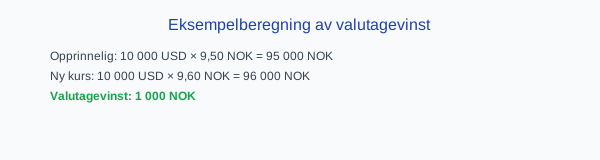
Et handelsselskap har en EUR-konto med 15 000 EUR. Bokført kurs var 11,20 NOK/EUR, og på balansedagen er kursen 11,35 NOK/EUR:
| Post | EUR | Kurs | NOK |
|---|---|---|---|
| Bokført verdi | 15 000 | 11,20 | 168 000 |
| Balansedag | 15 000 | 11,35 | 170 250 |
| Agio | 2 250 |
Realisert og urealisert agio
Realisert agio oppstår ved faktisk oppgjør av en valutatransaksjon. Urealisert agio bokføres ved omregning av balansepostene til dagskurs ved periodeslutt. Begge føres på konto 8060, men skilles gjerne med underkonto for sporingsformål.
Realisert valutagevinst er skattepliktig som alminnelig inntekt. For bokføringspliktige følger urealisert agio på kortsiktige fordringer, gjeld og bankinnskudd normalt regnskapet også skattemessig. For langsiktige fordringer og gjeld, som forfaller mer enn ett år etter utløpet av regnskapsåret de oppsto i, gjelder særreglene i skatteloven § 14-5 femte ledd: urealisert gevinst tas ikke til inntekt ut over urealisert tap.