Hva er Aksjonærlån til AS?
Hva aksjonærlån til AS er, fordeler og ulemper, skatteregler og krav til dokumentasjon. Praktiske eksempler og regnskapsføring forklart.
Et aksjonærlån til AS er et lån som en aksjonær gir til sitt eget aksjeselskap. Dette er en vanlig måte å tilføre kapital til selskapet på, spesielt i oppstartsfasen eller når selskapet trenger ekstra likviditet.
Hva er et Aksjonærlån til AS?
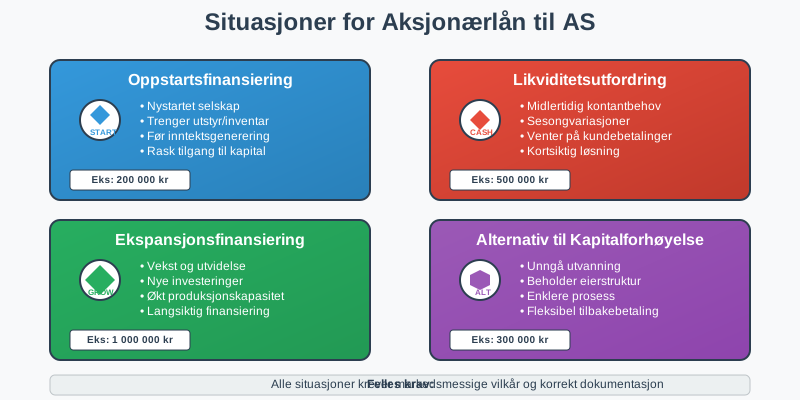
Et aksjonærlån til AS oppstår når en aksjonær låner penger til selskapet sitt i stedet for å øke aksjekapitalen. Dette kan være:
- Kortsiktig finansiering: For å dekke midlertidige likviditetsbehov
- Oppstartskapital: Når selskapet trenger penger før det kan generere inntekter
- Ekspansjonsfinansiering: For investeringer og vekst
- Alternativ til kapitalforhøyelse: Når man ikke ønsker å utvanne eierandelene
Lånet må dokumenteres skriftlig og følge markedsmessige vilkår for å unngå skattemessige problemer.
Fordeler med Aksjonærlån til AS
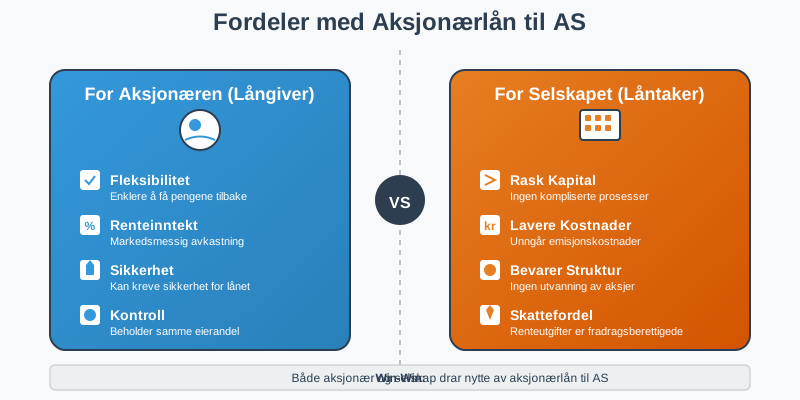
For Aksjonæren (Långiveren)
- Fleksibilitet: Enklere å få pengene tilbake enn ved kapitalforhøyelse
- Renteinntekt: Kan motta markedsmessig rente på lånet
- Sikkerhet: Kan kreve sikkerhet for lånet
- Kontroll: Beholder samme eierandel i selskapet
For Selskapet (Låntakeren)
- Rask tilgang til kapital: Ingen kompliserte kapitalforhøyelsesprosesser
- Lavere kostnader: Unngår kostnader ved emisjon av nye aksjer
- Bevarer eierstruktur: Ingen utvanning av eksisterende aksjonærer
- Skattefordel: Renteutgifter er fradragsberettigede
Skattemessige konsekvenser
For Aksjonæren (Långiveren)
- Renteinntekt: Mottatt rente er skattepliktig kapitalinntekt (22 % i 2026). Rente som overstiger markedsrente, kan omklassifiseres til utbytte
- Tap på fordring: Eventuelle tap kan være fradragsberettiget
- Dokumentasjon: Må kunne dokumentere lånet og renteinntektene
For Selskapet (Låntakeren)
- Renteutgift: Betalt rente er fradragsberettiget i selskapet
- Markedsmessig rente: Rente over markedsnivå gir ikke fradrag for den overskytende delen
- Rentebegrensning: Har selskapet netto rentekostnader over 5 millioner kroner, kan fradraget for renter til nærstående begrenses etter skatteloven § 6-41. For de fleste små AS er dette ikke aktuelt
- Regnskapsføring: Lånet må føres korrekt i regnskapet
Markedsmessig rente og Vilkår
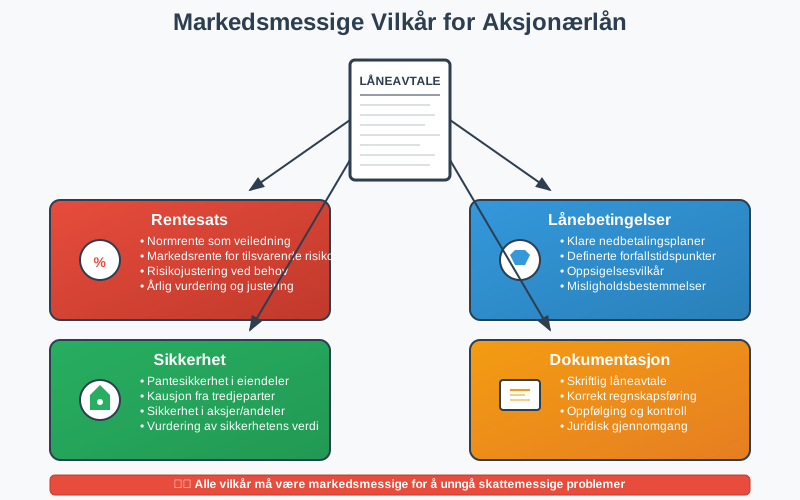
For at lånet skal være skattemessig akseptabelt, må det ha markedsmessige vilkår:
Rentesats
- Markedsrente: Renten må tilsvare det selskapet ville betalt til en ekstern långiver med samme sikkerhet og løpetid
- Ikke normrenten: Skatteetatens normrente gjelder rimelige lån fra arbeidsgiver til ansatte, og er ikke en fasit for lån fra aksjonær til selskap
- Rentefritt lån: Et rentefritt lån fra aksjonær er lovlig. Da får selskapet ikke rentefradrag, og aksjonæren har ingen renteinntekt
- Risikojustering: Høyere risiko kan rettferdiggjøre høyere rente
Lånebetingelser
- Nedbetalingsplan: Klare avtaler om tilbakebetaling
- Sikkerhet: Eventuelle sikkerheter må dokumenteres
- Oppsigelse: Vilkår for oppsigelse av lånet
Dokumentasjonskrav
Alle aksjonærlån til AS må være skriftlig dokumentert:
Låneavtale
- Lånebeløp: Hvor mye som lånes til selskapet
- Rentesats: Markedsmessig rente som skal betales
- Nedbetalingsplan: Hvordan og når lånet skal tilbakebetales
- Sikkerhet: Eventuelle sikkerheter selskapet stiller
- Misligholdsbestemmelser: Konsekvenser ved manglende betaling
Regnskapsføring
Lånet må føres korrekt i både aksjonærens og selskapets regnskap:
I Selskapets Regnskap:
- Balansen: Lånet føres som gjeld til aksjonær
- Resultatregnskapet: Renteutgifter føres som finanskostnad
- Noter: Vesentlige lån fra nærstående bør spesifiseres i notene
I Aksjonærens Regnskap:
- Balansen: Lånet føres som fordring på selskap
- Resultatregnskapet: Renteinntekter føres som finansinntekt
Praktiske eksempler
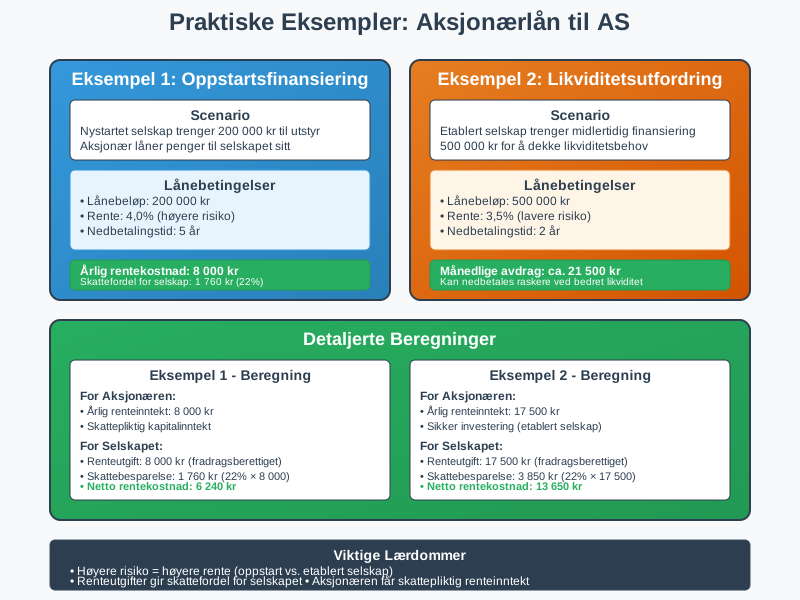
Eksempel 1: Oppstartsfinansiering
Et nystartet selskap trenger 200 000 kr til utstyr:
- Lånebeløp: 200 000 kr fra aksjonær
- Rente: 4,0% (markedsmessig for oppstartsselskap)
- Nedbetalingstid: 5 år
- Årlig rentekostnad for selskap: 8 000 kr
- Skattefordel for selskap: 8 000 kr × 22% = 1 760 kr
Eksempel 2: Likviditetsutfordring
Etablert selskap trenger midlertidig finansiering:
- Lånebeløp: 500 000 kr
- Rente: 3,5% (lavere risiko)
- Nedbetalingstid: 2 år
- Månedlig terminbeløp (annuitet, renter og avdrag): ca. 21 600 kr
- Fleksibilitet: Kan nedbetales raskere ved bedret likviditet
Alternativer til Aksjonærlån
Kapitalforhøyelse
- Permanent kapital: Pengene blir permanent egenkapital
- Utvanning: Kan påvirke eierforhold hvis andre ikke deltar
- Kompleksitet: Krever generalforsamlingsvedtak og registrering
Gjeldskonvertering
- Fra lån til egenkapital: Et aksjonærlån kan senere gjøres om til aksjekapital ved kapitalforhøyelse med motregning
- Styrker egenkapitalen: Nyttig hvis egenkapitalen er tapt eller svak
- Krever revisorbekreftelse og registrering i Foretaksregisteret
Ekstern finansiering
- Banklån: Tradisjonell finansiering fra bank
- Høyere krav: Strengere krav til sikkerhet og dokumentasjon
- Uavhengighet: Ikke avhengig av aksjonærenes private økonomi
Risiko og Fallgruver
Vanlige Feil
- Manglende dokumentasjon: Lån uten skriftlig avtale
- Ikke-markedsmessige vilkår: For lav eller høy rente
- Feil regnskapsføring: Ikke føre lånet korrekt
- Blanding med privat økonomi: Ikke skille mellom privat og selskap
Konsekvenser ved Feil
- Skatteetaten kan omklassifisere lånet som kapitalinnskudd
- Tap av rentefradrag for selskapet
- Skattemessige problemer for aksjonæren
- Juridiske utfordringer ved manglende dokumentasjon
Juridiske Aspekter
Aksjelovens Bestemmelser
Aksjeloven regulerer forholdet mellom aksjonærer og selskap:
- Kreditorvern: Aksjonærlån må ikke svekke kreditorenes stilling
- Likestilling: Alle aksjonærer må behandles likt
- Styrets ansvar: Styret må vurdere selskapets evne til å betjene lånet
Konkursloven
Ved konkurs er et ordinært aksjonærlån en vanlig, usikret fordring, med mindre det er avtalt som ansvarlig lån eller er sikret med pant:
- Ansvarlig lån: Er lånet avtalt som ansvarlig lånekapital, dekkes det etter andre kreditorer
- Omstøtelse: Har selskapet betalt tilbake lånet til aksjonæren kort tid før konkursen, kan bostyrer kreve beløpet tilbake. For nærstående gjelder fristen for omstøtelse av ekstraordinære betalinger to år før konkursåpningen (dekningsloven § 5-5)
- Dokumentasjon: Skriftlig låneavtale og korrekt bokføring er avgjørende for å få fordringen godkjent
Praktiske Råd
For Aksjonæren
- Vurder risiko: Forstå at lånet kan gå tapt ved konkurs
- Krev markedsmessige vilkår: Både rente og sikkerhet
- Dokumenter alt: Skriftlig avtale og oppfølging
- Følg opp betalinger: Sørg for at renter og avdrag betales
- Konsulter eksperter: Få juridisk og regnskapsmessig rådgivning
For Selskapet
- Vurder alternativer: Sammenlign med andre finansieringsformer
- Sørg for bærekraft: Ikke ta opp mer enn selskapet kan betjene
- Korrekt regnskapsføring: Før lånet riktig fra dag én
- Overholdelse av avtaler: Betal renter og avdrag i tide
- Kommunikasjon: Hold aksjonæren informert om selskapets situasjon
Regnskapsføring i Detalj
Etablering av Lånet
Selskapets Regnskap:
Debet: Bank/Kasse (økning i eiendeler)
Kredit: Gjeld til aksjonær (økning i gjeld)

Aksjonærens Regnskap:
Debet: Fordring på selskap (økning i eiendeler)
Kredit: Bank/Kasse (reduksjon i eiendeler)
Renteberegning og betaling
Selskapets Regnskap:
Debet: Rentekostnad (kostnad)
Kredit: Gjeld til aksjonær (økt gjeld) eller Bank (betaling)

Aksjonærens Regnskap:
Debet: Bank/Kasse eller Fordring (økning)
Kredit: Renteinntekt (inntekt)
Oppfølging og kontroll
Løpende oppfølging
- Renteberegning: Månedlig eller kvartalsvis beregning
- Betalingsoppfølging: Kontroll av at avtaler overholdes
- Likviditetsvurdering: Vurdering av selskapets betalingsevne
- Markedsrentejustering: Årlig vurdering av rentesats
Årlig gjennomgang
- Avtalegjennomgang: Vurdering av om avtalen fortsatt er hensiktsmessig
- Risikoevaluering: Vurdering av selskapets kredittverdighet
- Skattemessig gjennomgang: Kontroll av skattemessig behandling
- Regnskapsrevisjon: Kontroll av korrekt regnskapsføring
Relaterte Begreper
For å forstå aksjonærlån til AS fullt ut, bør du også sette deg inn i:
- Aksjeselskap (AS) - Selskapsformen som mottar lånet
- Aksjer - Eierandelene som gir rett til å låne til selskapet
- Aksjekapital - Alternativ til lån for kapitalinnsprøytning
- Aksjonærlån fra AS - Det motsatte: lån fra selskap til aksjonær
- Aksjeloven - Loven som regulerer forholdet mellom aksjonærer og selskap
- Regnskap - Regnskapsføring av lån og renter
Aksjonærlån til AS kan være en effektiv finansieringsform, men krever nøye planlegging, korrekt dokumentasjon og oppfølging for å sikre både skattemessig og juridisk korrekt behandling.