Bærekraft
Oversikt over bærekraft i regnskap: prinsipper, rapporteringskrav og praktisk gjennomføring.
Bærekraft er et overordnet prinsipp som omfatter økonomisk, miljømessig og sosial ansvarlighet i virksomheters drift og rapportering. I regnskapssammenheng innebærer bærekraft å integrere målbare miljø- og samfunnspåvirkninger i finansielle beslutninger, rapportering og strategisk planlegging.
Triple Bunnlinje
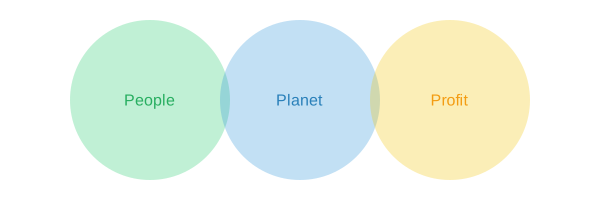
Tabellen nedenfor viser de tre pilarene i bærekraft, ofte omtalt som triple bunnlinje:
| Pilar | Fokus | Eksempel |
|---|---|---|
| People | Sosial bærekraft | Arbeidsforhold, mangfold og inkludering |
| Planet | Miljømessig bærekraft | Klimagassutslipp, ressursbruk og avfallshåndtering |
| Profit | Økonomisk bærekraft | Langsiktig lønnsomhet og stabil kontantstrøm |
- For mer informasjon om Helse, miljø og sikkerhet (HMS), se vår artikkel om HMS.
- For mer om Sirkulær økonomi, se vår artikkel om sirkulær økonomi.
Bærekraft i norsk regnskap
Norske virksomheter må forholde seg til en rekke lover og direktiver som stiller krav til bærekraftsrapportering og samfunnsansvar:
- CSRD-direktivet - EU-krav om standardisert bærekraftsrapportering.
- EU-taksonomien - EUs klassifiseringssystem for miljømessig bærekraftige økonomiske aktiviteter.
- Åpenhetsloven - krav om aktsomhetsvurderinger for menneskerettigheter og anstendige arbeidsforhold i større virksomheter.
- Regnskapsloven - krav til årsberetningen om arbeidsmiljø og ytre miljø, og for store foretak redegjørelse for samfunnsansvar eller bærekraftsrapportering.
Status i Norge (september 2026): De nye reglene om bærekraftsrapportering i regnskapsloven gjelder fra regnskapsåret 2024 for de største foretakene av allmenn interesse, som børsnoterte selskaper med over 500 ansatte. For øvrige store foretak ble oppstarten utsatt med to år, til regnskapsåret 2027 (EUs «stopp-klokken»-direktiv, gjennomført i Norge i juli 2025). Regjeringen har i tillegg foreslått i Prop. 106 L (2025–2026) at plikten bare skal gjelde foretak med over 1 000 ansatte og over 5 milliarder kroner i salgsinntekt. Forslaget er ikke vedtatt. Se Hva er CSRD? for detaljer.
Praktisk rapportering
Å rapportere bærekraft krever gode systemer for datainnsamling, kvalitetssikring og intern kontroll:
- Vesentlighetsanalyse - Identifiser hvilke bærekraftstemaer som er viktigst for virksomheten og interessentene.
- Datainnsamling - Samle miljø-, sosiale og styringsdata fra interne og eksterne kilder.
- KPI-er og mål - Etabler konkrete indikatorer for å måle fremgang (f.eks. CO2-utslipp per omsetningsenhet).
- Rapportering - Foretak med rapporteringsplikt rapporterer i årsberetningen etter ESRS-standardene. Mindre foretak kan bruke EUs frivillige standard for små og mellomstore bedrifter.
- Kontroll og attestasjon - Pliktig bærekraftsrapportering skal attesteres av revisor med moderat sikkerhet. Frivillige rapporter kan også verifiseres eksternt.
Bedrifter som ivaretar bærekraft i forretningsmodellen, styrker omdømme, reduserer risiko og legger til rette for langsiktig verdiskaping.
For en grundig gjennomgang av bærekraftsrapportering, se Bærekraftsrapportering.
Bærekraft for små og mellomstore bedrifter
De fleste små og mellomstore bedrifter har ingen lovpålagt plikt til bærekraftsrapportering. Likevel ber banker, store kunder og offentlige oppdragsgivere stadig oftere om opplysninger om klimagassutslipp, arbeidsforhold og leverandørkjede. Et enkelt utgangspunkt er å:
- beregne utslipp i scope 1 og 2 ut fra energi- og drivstofforbruket i regnskapet, etter GHG-protokollen
- samle nøkkeltall for sykefravær, skader og HMS
- ha en enkel leverandøroversikt med land og bransje
Mye av grunnlaget finnes allerede i regnskapet. Aiak kan hente ut tallene og hjelpe deg å svare på slike forespørsler.