Hva er en Opsjonsavtale?
Forstå kjøps- og salgsopsjoner, hvordan de verdsettes med Black–Scholes og hvordan opsjoner regnskapsføres, inkludert sikringsbokføring og ansattopsjoner.
En opsjonsavtale er en juridisk bindende kontrakt som gir innehaveren rett, men ikke plikt, til å kjøpe eller selge en eiendel til en forhåndsbestemt pris innenfor en spesifisert tidsperiode. I regnskapssammenheng spiller opsjonsavtaler en viktig rolle for både verdsettelse, risikostyring og finansiell rapportering.
Opsjonsavtaler er en type derivater. Les mer om derivater i vår guide til derivater.
Definisjon og grunnleggende Konsepter
En opsjonsavtale består av flere nøkkelelementer som definerer kontraktens vilkår og betingelser:
- Underliggende eiendel - det som kan kjøpes eller selges
- Utøvelsespris (strike price) - den forhåndsbestemte prisen
- Utløpsdato - når opsjonen utløper
- Opsjonspremie - kostnaden for å kjøpe opsjonen
- Utøvelsestype - når opsjonen kan utøves
Typer Opsjoner
Det finnes to hovedtyper opsjoner som har ulike regnskapsmessige implikasjoner:
Kjøpsopsjoner (Call-opsjon)
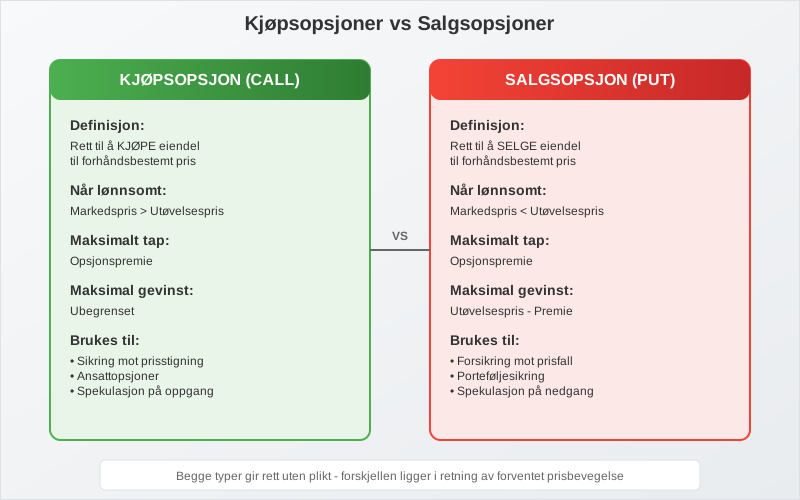
En kjøpsopsjon gir innehaveren rett til å kjøpe den underliggende eiendelen:
Innehaveren tjener når markedsprisen overstiger utøvelsesprisen
Maksimalt tap er begrenset til opsjonspremien
Ofte brukt for å sikre seg mot prisstigning
Vanlig i aksjeselskap for ansattopsjoner
Les mer om call-opsjoner i vår guide til Call-opsjon.
Salgsopsjoner (Put Options)
En salgsopsjon gir innehaveren rett til å selge den underliggende eiendelen:
- Innehaveren tjener når markedsprisen faller under utøvelsesprisen
- Brukes som forsikring mot prisfall
- Viktig for risikostyring i investeringsselskap
- Kan påvirke egenkapital ved utøvelse
Regnskapsmessig behandling
Innregning og Måling
De fleste norske aksjeselskaper følger regnskapsloven og god regnskapsskikk. Der vurderes opsjoner som er omløpsmidler etter regnskapsloven § 5-8: børsnoterte opsjoner i en handelsportefølje til virkelig verdi, andre til laveste av kost og virkelig verdi, og små foretak kan velge laveste verdi. Beskrivelsen under gjelder foretak som følger IFRS 9 for finansielle instrumenter og IAS 32 for presentasjon:
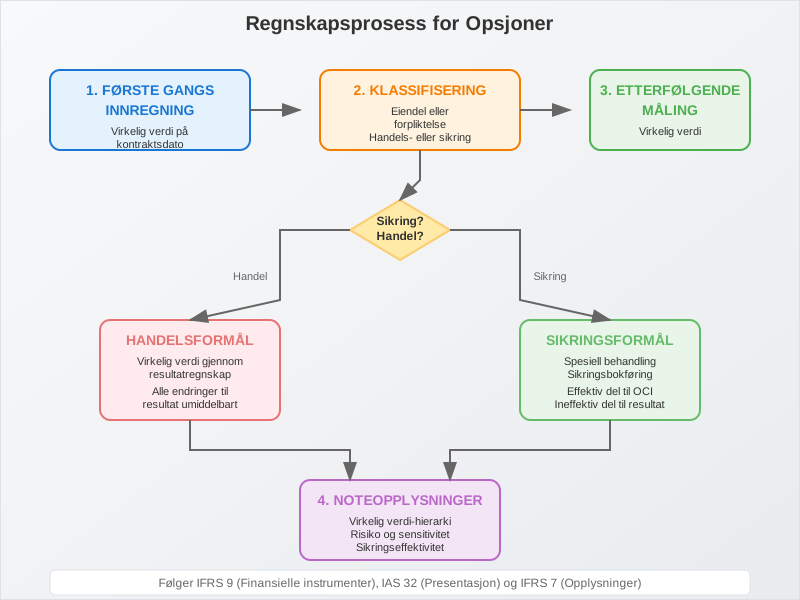
Første gangs innregning
- Virkelig verdi på kontraktsdato
- Inkluderer transaksjonskostnader for ikke-handelsformål
- Klassifiseres som eiendel eller forpliktelse
- Påvirker balanse direkte
Etterfølgende måling
- Virkelig verdi gjennom resultatregnskap eller
- Virkelig verdi gjennom totalresultat (OCI)
- Avhenger av forretningsmodell og kontraktens karakteristikk
- Påvirker driftsresultat
Sikringsbokføring
Når opsjoner brukes til sikringsformål, kan spesielle regler anvendes:
- Virkelig verdi-sikring - sikrer mot endringer i virkelig verdi
- Kontantstrømsikring - sikrer mot variabilitet i fremtidige kontantstrømmer
- Nettoinvestering-sikring - sikrer utenlandske investeringer
- Krever dokumentasjon av sikringsforhold og effektivitetstesting
Verdsettelse av Opsjoner
Black-Scholes Modellen
Den mest brukte modellen for opsjonsprising inkluderer følgende faktorer:
| Faktor | Symbol | Påvirkning på Verdi |
|---|---|---|
| Aksjepris | S | Positiv for kjøpsopsjoner |
| Utøvelsespris | K | Negativ for kjøpsopsjoner |
| Tid til utløp | T | Generelt positiv |
| Risikofri rente | r | Positiv for kjøpsopsjoner |
| Volatilitet | σ | Positiv for alle opsjoner |
| Utbytte | q | Negativ for kjøpsopsjoner |
Binomial Modell
En alternativ tilnærming som er særlig nyttig for:
- Amerikanske opsjoner som kan utøves når som helst
- Eksotiske opsjoner med spesielle funksjoner
- Ansattopsjoner med opptjeningsperioder
- Situasjoner med diskrete utbyttebetalinger
Ansattopsjoner
Regnskapsmessig behandling
Ansattopsjoner krever spesiell behandling under IFRS 2:
Måling og Innregning
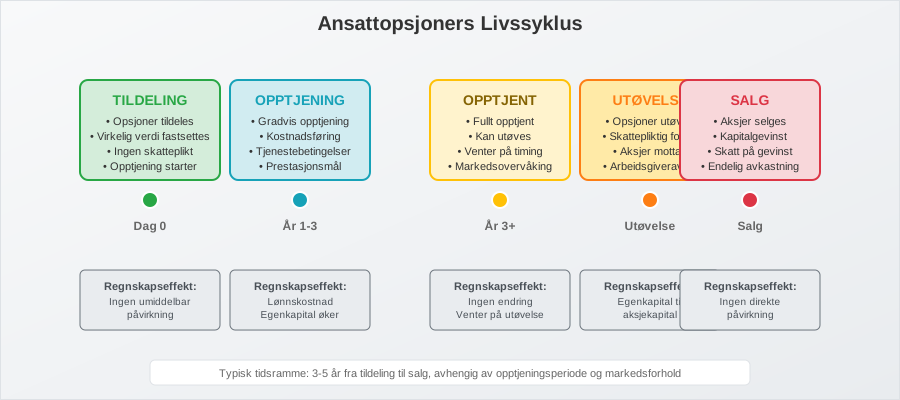
- Virkelig verdi på tildelingsdato
- Kostnadsføres over opptjeningsperioden
- Påvirker lønnskostnad
- Motpost i egenkapital
Opptjeningsvilkår
- Tjenestebetingelser - ansettelsesperiode
- Prestasjonsbetingelser - spesifikke mål
- Markedsbetingelser - aksjekursutvikling
- Påvirker antall opsjoner som forventes opptjent
Skattemessige konsekvenser
Ansattopsjoner har komplekse skattemessige implikasjoner:
- Tildeling - normalt ingen skatteplikt
- Utøvelse - differansen mellom aksjeverdien og utøvelseskursen er skattepliktig lønn for den ansatte, med forskuddstrekk
- Arbeidsgiveravgift - arbeidsgiver betaler arbeidsgiveravgift av fordelen ved utøvelse, og må ofte avsette for fremtidig arbeidsgiveravgift i regnskapet
- Salg av aksjene etterpå - gevinst eller tap skattlegges som aksjeinntekt
Særordning for oppstartsselskaper
Små oppstartsselskaper kan tildele opsjoner etter en særordning i skatteloven § 5-14 tredje ledd. Da skattlegges ikke fordelen som lønn ved utøvelse, men først som aksjegevinst når aksjene selges, og det påløper ingen arbeidsgiveravgift. Fra 13. mars 2025 gjelder blant annet disse vilkårene for selskapet:
| Vilkår | Grense |
|---|---|
| Antall ansatte | Høyst 150 |
| Balansesum | Høyst 200 millioner kroner |
| Driftsinntekter | Høyst 80 millioner kroner |
| Selskapets alder | Høyst 12 år |
| Opsjoner per ansatt | Samlet verdi høyst 3 millioner kroner |
| Opsjoner per selskap | Samlet verdi høyst 60 millioner kroner |
Den ansatte må arbeide minst 25 timer i uken og kan eie høyst 5 prosent av selskapet, og opsjonene kan tidligst innløses etter 3 år og senest etter 10 år. Tildelingen skal rapporteres til Skatteetaten.
Norske regnskapsregler
Etter regnskapsloven § 5-9a skal aksjeverdibasert betaling regnskapsføres til virkelig verdi på transaksjonstidspunktet, og kostnaden fordeles normalt over opptjeningsperioden, slik som etter IFRS 2. Små foretak kan unnlate å kostnadsføre aksjeverdibasert avlønning.
Opsjoner i Ulike Bransjer
Finanssektoren
Banker og finansinstitusjoner bruker opsjoner til:
- Renterisiko-styring - sikring mot renteendringer
- Valutarisiko - sikring av utenlandske posisjoner
- Kredittrisiko - beskyttelse mot mislighold
- Handelsformål - generere inntekter
Råvarebransjen
Selskaper i råvarebransjen benytter opsjoner for:
- Prissikring - stabilisere inntekter og kostnader
- Lagerstyring - optimalisere beholdninger
- Produksjonsplanlegging - sikre råvaretilgang
- Risikostyring - redusere volatilitet i kontantstrøm
Teknologisektoren
Tech-selskaper bruker opsjoner primært til:
- Ansattincentiver - tiltrekke og beholde talent
- Oppstartsfinansiering - konvertible instrumenter
- Strategiske partnerskap - fleksible avtalestrukturer
- Vekstfinansiering - alternativ til tradisjonell finansiering
Risikofaktorer og Styring
Markedsrisiko
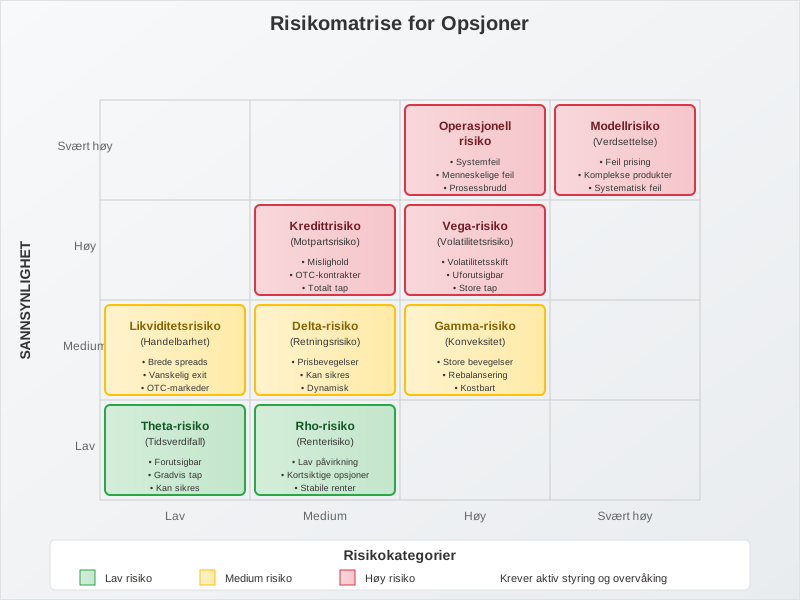
Opsjoner er eksponert for flere typer markedsrisiko:
Delta-risiko
- Sensitivitet for endringer i underliggende pris
- Sikring gjennom delta-nøytrale strategier
- Overvåking av porteføljeeksponering
- Påvirker avkastning direkte
Gamma-risiko
- Endringer i delta når underliggende pris beveger seg
- Konveksitetsrisiko for store prisbevegelser
- Rebalansering av sikringsposisjoner
- Viktig for risikostyring
Vega-risiko
- Sensitivitet for endringer i volatilitet
- Volatilitetsskift kan påvirke verdier betydelig
- Diversifisering på tvers av volatilitetsregimer
- Krever sofistikerte målemodeller
Kredittrisiko
For OTC-opsjoner (over-the-counter) oppstår kredittrisiko:
- Motpartsrisiko - risiko for at motpart ikke oppfyller forpliktelser
- Sikkerhetsstillelse - krav om margin eller pant
- Netting-avtaler - redusere eksponering
- Kredittvurdering av motparter
Regulatoriske krav
IFRS-krav
Internasjonale regnskapsstandarder krever:
Noteopplysninger
- Virkelig verdi-hierarki - klassifisering av verdsettelsesmetoder
- Sensitivitetsanalyse - påvirkning av nøkkelforutsetninger
- Sikringsbokføring - dokumentasjon av sikringsforhold
- Kredittrisiko - eksponering og styring
Presentasjon
- Balanse - klassifisering som eiendel eller gjeld
- Resultatregnskap - gevinster og tap
- Totalresultat - sikringsineffektivitet
- Kontantstrømoppstilling - klassifisering av kontantstrømmer
Norske Særregler
I Norge gjelder spesielle regler for:
- Regnskapsloven - forenklede regler for små foretak
- Skatteloven - skattemessig behandling
- Verdipapirhandelloven - børsnoterte selskaper
- Finanstilsynet - tilsynskrav for finansinstitusjoner
Praktiske eksempler
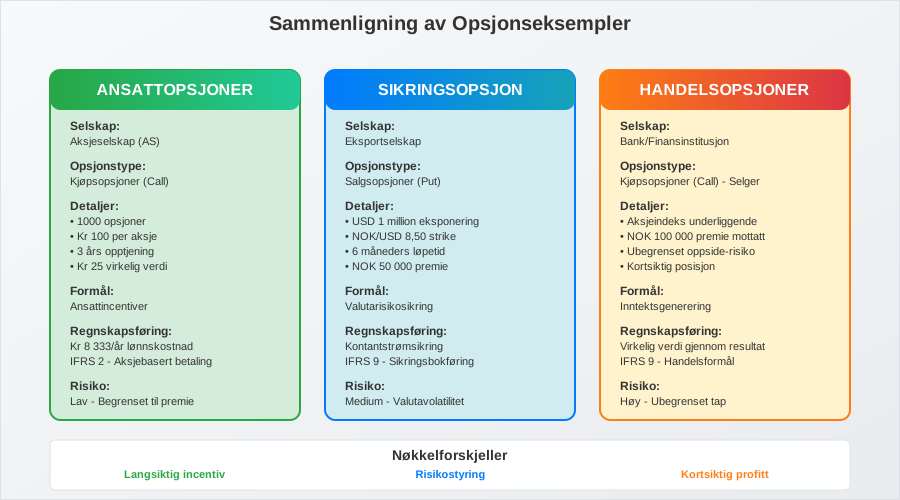
Eksempel 1: Ansattopsjoner
Et aksjeselskap tildeler ansattopsjoner:
- Tildeling: 1000 opsjoner til kr 100 per aksje
- Opptjeningstid: 3 år
- Virkelig verdi: kr 25 per opsjon ved tildeling
- Regnskapsføring: kr 8 333 per år i lønnskostnad (25 000 / 3)
Eksempel 2: Sikringsopsjon
Et eksportselskap sikrer valutarisiko:
- Eksponering: USD 1 million om 6 måneder
- Sikring: Kjøp av USD put-opsjoner
- Utøvelsespris: 10,50 kr per USD
- Premie: NOK 50 000
- Regnskapsføring: Kontantstrømsikring
Eksempel 3: Handelsopsjoner
En bank handler opsjoner for fortjeneste:
- Posisjon: Selger call-opsjoner på aksjeindeks
- Premie mottatt: NOK 100 000
- Risiko: Ubegrenset oppside
- Regnskapsføring: Virkelig verdi gjennom resultat
Fremtidige Utviklingstrender
Teknologisk utvikling
Nye teknologier påvirker opsjonsmarkedet:
- Algoritmisk handel - automatiserte strategier
- Kunstig intelligens - forbedret prising og risikostyring
- Blockchain - desentraliserte opsjonsplattformer
- Sanntidsrapportering - økt transparens
Regulatoriske Endringer
Kommende regulatoriske endringer inkluderer:
- ESG-rapportering - bærekraftskrav
- Digitale eiendeler - kryptovaluta-opsjoner
- Klimarisiko - nye sikringsinstrumenter
- Cybersikkerhet - økte krav til datasikkerhet
Markedsutvikling
Opsjonsmarkedet utvikler seg mot:
- Økt kompleksitet - mer sofistikerte produkter
- Demokratisering - tilgang for mindre investorer
- Globalisering - grenseoverskridende handel
- Standardisering - felles markedspraksis
Konklusjon
Opsjonsavtaler representerer et komplekst, men viktig område innen moderne regnskap og finans. For foretak som benytter opsjoner, er det essensielt å forstå både de regnskapsmessige kravene og de underliggende økonomiske prinsippene.
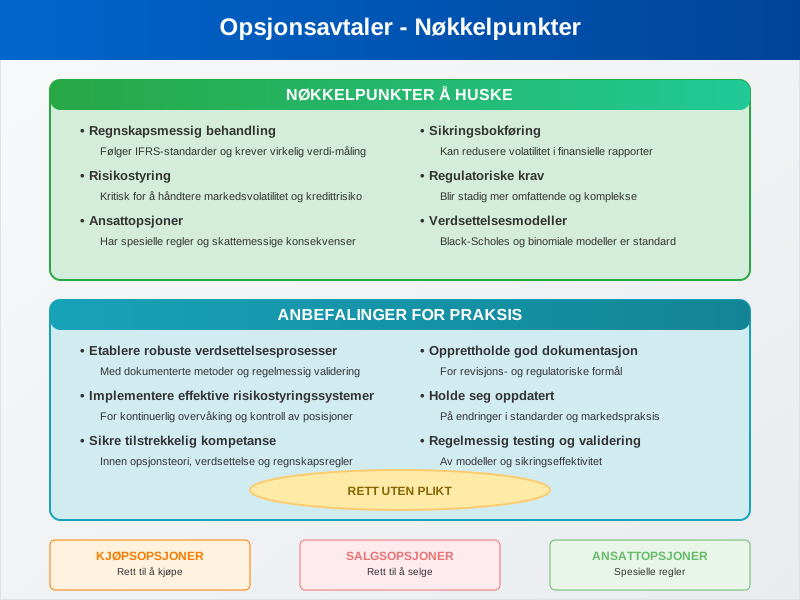
Nøkkelpunkter å Huske
- Regnskapsmessig behandling følger regnskapsloven § 5-8 for de fleste norske foretak, og IFRS 9 for foretak som bruker IFRS
- Risikostyring er kritisk for å håndtere markedsvolatilitet og kredittrisiko
- Ansattopsjoner har spesielle regler og skattemessige konsekvenser
- Sikringsbokføring kan redusere volatilitet i finansielle rapporter
- Regulatoriske krav blir stadig mer omfattende og komplekse
Anbefalinger for Praksis
For å sikre korrekt håndtering av opsjonsavtaler bør foretak:
- Etablere robuste verdsettelsesprosesser med dokumenterte metoder
- Implementere effektive risikostyringssystemer for overvåking og kontroll
- Sikre tilstrekkelig kompetanse innen opsjonsteori og regnskapsregler
- Opprettholde god dokumentasjon for revisjons- og regulatoriske formål
- Holde seg oppdatert på endringer i standarder og markedspraksis
Ved å følge disse prinsippene kan organisasjoner dra nytte av opsjoners fleksibilitet og risikostyringsegenskaper, samtidig som de oppfyller alle regnskapsmessige og regulatoriske krav.